Score de Crédito e Renda: O Que Muda na Sua Pontuação Quando o Salário Aumenta ou Cai
Publicidade
Ganhar mais aumenta o score? Entenda a relação entre renda e pontuação de crédito, o que os bancos analisam de verdade e como se proteger se o salário cair.
Existe uma crença muito comum no Brasil: quem ganha mais tem score mais alto. A lógica parece fazer sentido, afinal, um salário maior sugere mais capacidade de pagar as contas. Só que a realidade é bem diferente. Uma pessoa que recebe R$ 3.000 por mês e paga tudo em dia pode ter pontuação superior à de alguém que ganha R$ 15.000 e vive atrasando fatura. Entender como a renda entra (e onde ela não entra) nessa conta evita decisões equivocadas e ajuda a construir crédito de forma mais inteligente.
Renda influencia o score? A resposta curta
O score de crédito, seja o do Serasa, do SPC ou da Boa Vista, é um modelo estatístico que estima a probabilidade de você pagar suas contas em dia. Ele se baseia principalmente no seu comportamento: histórico de pagamentos, dívidas em aberto, tempo de relacionamento com o mercado de crédito e uso do crédito disponível.
A renda, por si só, não é um dos fatores centrais divulgados pelos birôs. Isso significa que aumentar o salário não faz a pontuação subir automaticamente, e uma queda de renda também não derruba o score do dia para a noite. O que pesa é o que você faz com o dinheiro que recebe.
Vale deixar claro: cada birô tem seu modelo próprio e não divulga a fórmula completa. O que se sabe vem do que as próprias empresas comunicam sobre os fatores avaliados. Por isso, desconfie de quem promete "aumente seu score informando sua renda" como atalho garantido.
Score e análise de crédito não são a mesma coisa
Aqui está a confusão que gera a maior parte da frustração. Quando você pede um cartão ou um empréstimo, o banco faz uma análise de crédito própria, e o score dos birôs é apenas um dos insumos dessa análise. Nessa avaliação interna, a renda costuma ter peso grande.
Na prática, funciona assim:
- Score: mede seu comportamento de pagamento com base em dados de mercado.
- Análise do banco: cruza o score com sua renda, seus gastos, seu relacionamento com a instituição, suas dívidas atuais e a política de risco do próprio banco.
Por isso é possível ter score bom e ser recusado por renda insuficiente para o limite pedido, ou ter score mediano e ser aprovado porque a renda comprovada é folgada em relação à parcela. Quem quer entender melhor esse mecanismo pode ler também sobre o que realmente influencia a sua pontuação e o que não influencia.
Onde a renda realmente aparece no processo de crédito
Limite do cartão de crédito
Bancos como Itaú, Bradesco, Santander e C6 costumam considerar a renda declarada ou comprovada para definir o limite inicial. Quanto maior a renda e menor o comprometimento com outras dívidas, maior tende a ser o limite oferecido. Já os bancos digitais, como Nubank e Inter, também usam o comportamento dentro do próprio app (movimentação, pagamentos, uso do cartão) para calibrar o limite ao longo do tempo.
Empréstimos e financiamentos
Nesses produtos, a renda é decisiva por um motivo simples: o banco precisa saber se a parcela cabe no seu orçamento. Em muitas instituições, a parcela não deveria comprometer uma fatia excessiva da renda mensal. O percentual exato varia por banco e por modalidade, e no consignado existem regras próprias de margem. Se você está pensando em financiar um veículo, vale conferir como funciona o financiamento de carro e quando ele compensa.
Cadastro Positivo e dados complementares
O Cadastro Positivo reúne seu histórico de pagamentos em dia, o que ajuda a construir um retrato mais fiel do seu comportamento. Alguns serviços dos birôs também permitem que você informe dados adicionais para enriquecer o perfil. Isso pode ajudar a análise, mas não funciona como botão mágico de aumento de pontuação.
Salário aumentou: o que fazer para transformar isso em crédito melhor
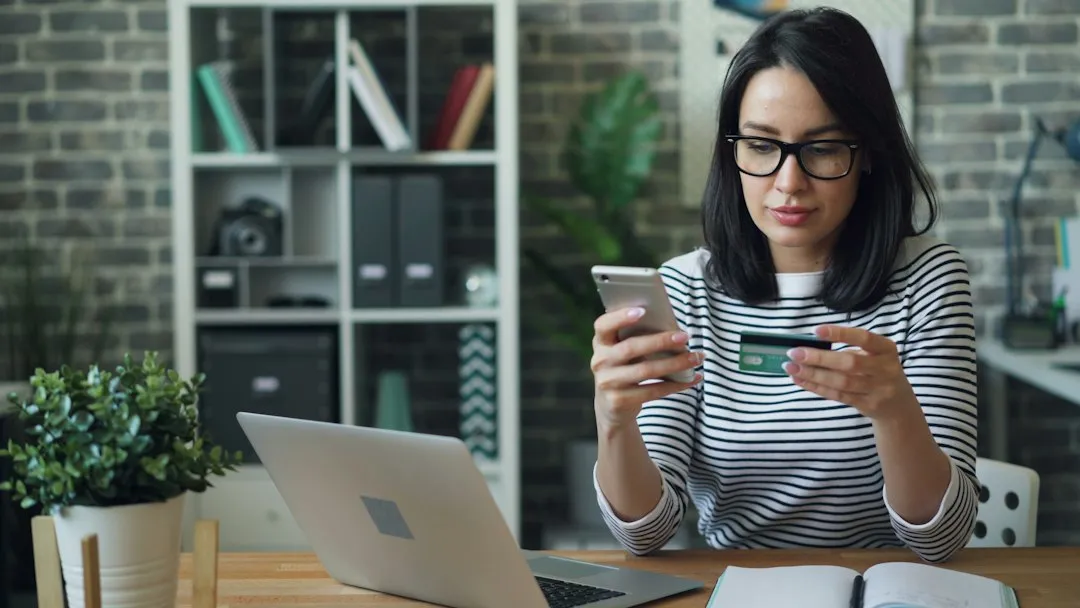
Se sua renda subiu, o score pode não reagir de imediato, mas você tem como usar a melhora a seu favor. O caminho passa por mostrar ao mercado que a nova realidade é sustentável.
- Atualize a renda nos bancos. Nos aplicativos de Nubank, Inter, C6 e nos bancos tradicionais, normalmente há uma área de dados cadastrais onde você pode informar ou comprovar a renda atualizada. Isso pode influenciar a análise de limite.
- Concentre movimentação em uma instituição. Receber o salário e pagar contas em um mesmo banco costuma fortalecer o relacionamento e abrir portas para ofertas de limite maior.
- Não aumente o padrão de vida na mesma proporção. Se o salário sobe e o cartão passa a estourar o limite todo mês, o efeito sobre o comportamento financeiro é negativo.
- Mantenha tudo em dia. Pagamento pontual continua sendo o fator mais forte. Renda maior só ajuda de verdade quando acompanhada de disciplina.
- Peça aumento de limite com critério. Antes de solicitar, confira nosso guia sobre como aumentar o limite do cartão com segurança para evitar pedidos que acabam negados.
Salário caiu ou você perdeu o emprego: como proteger o score
Aqui a atenção precisa ser redobrada. A queda de renda não reduz o score diretamente, mas cria o ambiente em que os atrasos acontecem, e os atrasos sim prejudicam a pontuação. O objetivo, então, é impedir que a perda de renda vire inadimplência.
Priorize as contas que mais pesam
Em um orçamento apertado, a ordem importa. Moradia, alimentação, saúde e energia vêm primeiro. Entre as dívidas, as mais caras (rotativo do cartão e cheque especial) merecem atenção rápida porque os juros crescem depressa. Se precisar de método, veja a estratégia sobre quais dívidas pagar primeiro.
Negocie antes de atrasar
Muita gente espera a conta vencer para procurar o banco. O ideal é o contrário: ao perceber que a renda vai cair, procure a instituição antes do vencimento. Bancos costumam ter mais flexibilidade para renegociar um contrato ainda em dia do que um já em atraso. Pedir alongamento de prazo ou reduzir a parcela pode evitar a negativação.
Evite trocar dívida barata por cara
Em momentos de aperto, a tentação de pegar um empréstimo qualquer para cobrir o buraco é grande. Compare o Custo Efetivo Total (CET) antes de assinar qualquer coisa e desconfie de ofertas muito fáceis. A diferença entre as modalidades é enorme, e o consignado, quando disponível, costuma ter juros menores que o crédito pessoal comum.
Renda variável: autônomos, MEIs e comissionados
Quem não tem holerite fixo enfrenta um desafio extra: comprovar renda. Os bancos tendem a olhar extratos bancários, declaração de imposto de renda e movimentação do CNPJ para estimar a capacidade de pagamento. Alguns pontos ajudam:
- Mantenha as receitas passando pela conta, em vez de concentrar tudo em dinheiro vivo, para deixar rastro comprovável.
- Declare o imposto de renda de forma consistente com o que você afirma ganhar.
- Se for MEI, separe as finanças pessoais das da empresa, o que facilita a análise.
- Em meses fracos, priorize pagar o mínimo em dia em vez de deixar vencer, preservando o histórico.
Esse público tem estratégias específicas, que detalhamos em score para MEI e autônomos.
Mitos comuns sobre renda e score
"Se eu ganho bem, meu score é alto"
Falso. Renda alta com atrasos frequentes e uso excessivo do limite não gera pontuação boa. O score reflete comportamento, não patrimônio.
"Informar uma renda maior aumenta o score"
Informar renda inflada não é estratégia segura. Em análises que exigem comprovação, a divergência pode resultar em recusa. Além disso, declarar dados falsos em contratos pode trazer problemas legais.
"Perdi o emprego, então meu score vai despencar"
Não necessariamente. O que derruba a pontuação são contas atrasadas e dívidas negativadas. Se você mantiver os pagamentos em dia durante o período sem renda fixa, o efeito direto é pequeno.
"Quanto maior o limite, melhor o score"
Limite alto ajuda quando você usa uma parcela pequena dele. O que conta é a relação entre o que você gasta e o que tem disponível, além da pontualidade. Limite alto usado até o teto pode sinalizar dependência de crédito.
Como usar a renda a favor do seu histórico de crédito
A melhor forma de aproveitar uma renda melhor é construir uma trajetória consistente. Algumas práticas simples fazem diferença no médio prazo:
- Pague faturas integralmente. Evite o rotativo e o parcelamento da fatura sempre que possível.
- Ative o Cadastro Positivo para que seus pagamentos em dia sejam considerados. Veja como funciona em nosso material sobre cadastro positivo.
- Mantenha o uso do limite moderado. Usar uma fatia pequena do limite costuma ser visto de forma mais favorável do que viver no teto.
- Evite muitos pedidos de crédito em sequência. Solicitar cartão e empréstimo em várias instituições ao mesmo tempo pode transmitir urgência financeira.
- Revise seus dados cadastrais. Informações desatualizadas ou erradas podem atrapalhar a análise.
Quanto tempo leva para a renda nova refletir no crédito
Não existe prazo fixo, e é importante evitar promessas de resultado imediato. A atualização da renda nos bancos pode influenciar a análise de limite em um novo pedido ou numa reavaliação periódica. Já a pontuação nos birôs responde ao seu comportamento ao longo de meses, conforme os dados de pagamento vão sendo registrados e consolidados.
O que dá para dizer com segurança é que a combinação de renda comprovada com histórico de pagamentos em dia é a mais forte para conseguir melhores condições. Uma sem a outra funciona pela metade.
Resumo prático: o que fazer em cada situação
- Renda subiu: atualize os dados nos bancos, mantenha o padrão de pagamento e peça aumento de limite com critério.
- Renda caiu: negocie antes de atrasar, priorize as contas essenciais e as dívidas mais caras.
- Renda variável: deixe rastro bancário, declare o imposto de renda e separe as contas pessoais das do negócio.
- Quer score mais alto: foque em pontualidade, uso moderado do limite e Cadastro Positivo ativo.
No fim das contas, o score responde menos a quanto você ganha e mais a como você administra o que tem. Quem entende essa diferença para de procurar atalhos e passa a construir crédito de forma sólida, o que acaba valendo muito mais do que qualquer salário isolado.
Fernanda Moreira
Economista que trabalhava no Serasa e hoje ajuda pessoas a entender score, limpar o nome e organizar as finanças pessoais.